

AKTUELLES
EU konkretisiert Zollstatus von Sportbooten – Was Bootseigner wissen sollten
Am 30. April 2026 veröffentlichte die Europäische Kommission die „Guidance Note for Pleasure Craft“ – frei übersetzt die „Richtlinie für Freizeitfahrzeuge“. Ziel des Dokuments ist es, eine möglichst einheitliche Anwendung der europäischen Zoll- und Steuervorschriften in den Mitgliedstaaten zu unterstützen. Bootseigner sollten daher wissen, worum es geht.
Wichtig ist: Die „Guidance Note for Pleasure Craft“ ist selbst nicht rechtsverbindlich. Sie dient lediglich der Erläuterung des geltenden europäischen Zoll- und Steuerrechts, um bestehende Unsicherheiten bei Bootseignern und Wassersportwirtschaft zu reduzieren. Am Ende entscheidet aber immer jede Zollbehörde selbst, wie sie in Zweifelsfällen vorgeht.
Das 1985-Gerücht
Der Sportbootszene folgt hartnäckig das Gerücht im Kielwasser, dass der Nachweis der entrichteten Mehrwertsteuer beim Erstverkauf eines Bootes zu erbringen ist, wenn das Boot nach 1985 gebaut wurde.
Die Jahreszahl 1985 hat ihren Ursprung in einer Übergangsregelung im Zusammenhang mit der Schaffung des europäischen Binnenmarktes. Dass sich daraus eine allgemeine Regel ableitet, wonach für jedes nach 1985 gebaute Sportboot ein Nachweis über die beim Erstverkauf entrichtete Mehrwertsteuer vorhanden sein muss oder bei jedem vor 1985 gebauten Boot keinerlei Nachweisfragen mehr bestehen, ist jedoch lediglich Seemannsgarn.
"Unionswarenstatus"
Von besonderer Bedeutung ist die Klarstellung zum sogenannten Unionswarenstatus von Sportbooten. Beim Unionswarenstatus handelt es sich um den zollrechtlichen Status einer Ware. Unionswaren sind insbesondere Waren, die vollständig im Zollgebiet der Union gewonnen oder hergestellt wurden, sowie Waren aus Drittländern, die ordnungsgemäß in den zollrechtlich freien Verkehr der Union überführt wurden.
Dabei gilt lt. der „Guidance Note for Pleasure Craft“ die Vermutung, dass es sich bei einem Boot, das innerhalb der EU genutzt wird, um eine Unionsware handelt, solange nicht festgestellt wird, dass dies nicht der Fall ist, oder aber aus berechtigten Gründen ernsthafte Zweifel daran bestehen.
Das bedeutet jedoch nicht, dass die Zollbehörde im Zweifelsfall nachweisen müsste, dass es sich bei dem Boot um Nichtunionsware handelt, vielmehr muss der Eigner diesen Nachweis anhand geeigneter Unterlagen ggf. führen.
Eine allgemeine Baujahresgrenze – z.B. 1985 –, ab der Sportboote zwingend einen solchen Nachweis benötigen, enthält die Guidance übrigens nicht.
Wann ist der Nachweis des Unionswarenstatus sinnvoll?
Auch wenn erstmal die Vermutung des Unionswarenstatus für innerhalb der EU verkehrende Sportboote gilt, kann es in bestimmten Fällen sinnvoll sein, einen rechtssicheren Nachweis „in der Tasche“ zu haben – auch wenn der Zoll nicht bereits an Deck steht.
- Boote mit unklarer „EU-Drittland“-Historie sind klare Kandidaten für einen rechtssicheren Nachweis des Unionswarenstatus. Spätestens beim Verkauf des Bootes, kann er bares Geld wert sein.
- Auch bei älteren Sportbooten, bei denen nicht mehr klar nachvollziehbar ist, in welchen Gewässern sie im Laufe Ihres Bootslebens ihr Kielwasser hinterlassen haben, kann der Nachweis des Unionswarenstatus Sinn machen, um einfach Rechtssicherheit zu haben.
- Wer mit seinem Boot regelmäßig im Ausland unterwegs ist – unabhängig davon, ob dies auf eigenem Kiel oder auf dem Trailer geschieht – ist mit einem rechtssicheren Nachweis des Unionswarenstatus bei einer eventuellen Kontrolle ebenfalls auf der sicheren Seite und erspart sich u.U. nervige Diskussionen. Denn letztlich entscheidet die jeweilige Zollbehörde selbst, wann ein Zweifelsfall vorliegt.
- Spätestens, wenn es sich darum dreht, das Boot wieder zu verkaufen, kann der Nachweis, dass mit dem Boot auch unter dem Aspekt der zollrechtlichen Bewertung alles „sauber“ ist, zur vertrauensbildenden Maßnahme werden. Damit stellt dies für den Verkäufer einen Vorteil bei der Preisgestaltung dar und gibt dem Käufer Rechtssicherheit.
- Bei der Finanzierung eines Bootes sollte eindeutig klar sein, dass es sich um Unionsware handelt, damit die Finanzierung nicht durch unerwartete Einfuhrabgaben oder andere zollrechtliche Konsequenzen ins Schlingern gerät.
Für Bootseigner bedeutet das:
Vorhandene Unterlagen zur Herkunft und Eigentumshistorie eines Bootes sollten sorgfältig aufbewahrt werden. Gleichzeitig besteht kein Anlass, allein aufgrund des Alters eines innerhalb der EU befindlichen und genutzten Sportbootes automatisch von einem fehlenden Unionswarenstatus oder einer nachträglichen Mehrwertsteuerpflicht auszugehen.
Ein Standarddokument zum Nachweis des Unionswarenstatus gibt es zwar nicht, aber als förmlicher Nachweis kommt insbesondere ein sog. „T2L -Zollpapier“ in Betracht.
Neue Internetplattform unterstützt bei Nachweis-Erbringung
An dieser Stelle setzt eine neue Internetplattform an:
Unter www.mwst-boot.org wird Bootseignern eine rechtssichere und praxisnahe Unterstützung geboten.
Ziel ist es, die vorhandenen Unterlagen und die Historie eines Bootes systematisch zu bewerten und daraus eine belastbare rechtliche Einschätzung insbesondere zu dessen Unionswarenstatus abzuleiten.
Im ersten Schritt werden die eingereichten Dokumente KI-gestützt analysiert und auf ihre Aussagekraft geprüft. Ist die Nachweislage ausreichend, erfolgt anschließend eine anwaltliche Prüfung. Auf dieser Grundlage wird ein entsprechendes Statusdokument erstellt, das die rechtliche Bewertung des Einzelfalls dokumentiert.
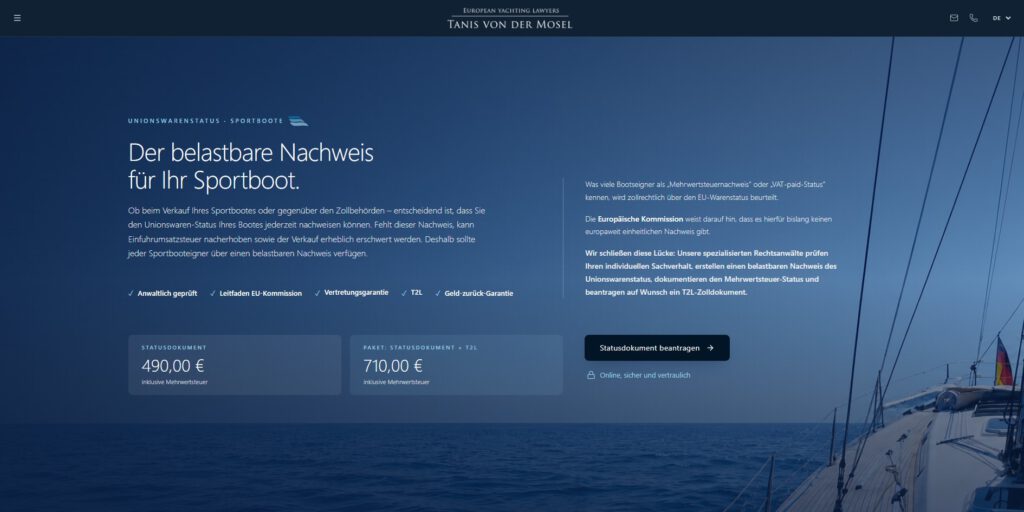
Hinter dem Angebot stehen mit der renommierten, auf Yacht- und Sportschifffahrtsrecht spezialisierten Kieler Anwaltskanzlei Tanis von der Mosel echte Experten, die Boots- und Yachteigner weltweit in allen rechtlichen Fragen rund um das Thema Sportschifffahrt vertreten.
Ein besonderer Mehrwert für Bootseigner: Für die rechtliche Einschätzung wird eingestanden. Sollte eine Zollbehörde die Bewertung im Einzelfall nicht teilen, erfolgt die Vertretung gegenüber der Zollverwaltung ohne zusätzliche anwaltliche Kosten.
Damit steht Bootseignern – insbesondere Eigentümern älterer Boote mit nicht vollständig dokumentierter Historie – erstmals eine praktikable Lösung zur Verfügung, im Zweifelsfall den Unionswarenstatus ihres Bootes z.B. bei einem Verkauf nachzuweisen.
Anstatt selbst beurteilen zu müssen, welche Unterlagen ausreichend sind, erhalten sie eine fundierte rechtliche Bewertung und ein belastbares Statusdokument, das im Bedarfsfall auch gegenüber den Behörden vertreten wird.
Und nicht nur das – ist die Prüfung erfolgreich, kann auf dieser Basis ein offizielles sog. T2L-Dokument von der Zollbehörde ausgestellt werden, dass den Unionswarenstatus des Bootes europaweit, rechtssicher und von jeder Zollbehörde eindeutig nachprüfbar bestätigt.
Weitere Infos: www.mwst-boot.org
Quelle Text: www.dmyv.de
Foto: EU/Boot: www.dmyv.de, KI generiert
Foto Zoll: oberaichwald! auf www.pixabay.com